Les innovacions de base científica, sovint fruit de l’R+D d’universitats i centres de recerca, són fonamentals no només per al creixement econòmic, sinó també per al progrés social. En depenen, per exemple, la descarbonització del transport, l’eficiència industrial o l’energia renovable. Tanmateix, entre el 2015 i el 2019, les tecnologies en aquests àmbits i en d’altres com ara els semiconductors, l’aeroespacial i els nous materials van captar menys del 5 % del capital de risc invertit en empreses emergents als Estats Units. Les empreses biofarmacèutiques i de dispositius mèdics en van rebre prop del 20 %, i el 75 % restant es va concentrar en programari i en serveis per a consumidors i empreses (Lerner i Nanda, 2020). I no hi ha indicis que a Europa la situació sigui diferent.
La causa principal és clara: el capital va on el retorn és més alt (en termes esperats), i les tecnologies de base científica tendeixen a oferir un retorn més reduït que altres, com el programari. La qüestió de fons és per què, i les respostes habituals són dues. La primera és el cost: desenvolupar-les requereix molt capital abans de generar ingressos i comporta riscos elevats durant períodes llargs. La segona és la demanda, que pot ser insuficient per fer-les rendibles fins i tot quan funcionen. En tots dos casos, el problema és que, descomptats costos i riscos, aquestes tecnologies creen poc valor econòmic.
En un nou estudi plantejo una tercera explicació: el retorn no depèn només de quant valor crea una innovació, sinó de quina part se’n queda qui la desenvolupa. I en les tecnologies de base científica, aquesta part pot ser més petita. El retorn arriba, gairebé sempre, quan una gran empresa adquireix l’empresa emergent, de manera que el que guanyen els inversors depèn del preu de la transacció. I aquest preu no reflecteix només el valor que la innovació generarà: depèn de com es reparteix entre qui compra i qui ven.
Dos casos ho il·lustren. El 2014, Google va adquirir DeepMind, una empresa d’intel·ligència artificial, per 650 milions de dòlars. Descomptats els 61 milions que s’hi havien invertit, els seus accionistes hi van guanyar 589 milions. Google, segons les meves estimacions, uns 1.590 milions. Dels prop de 2.180 milions de guany total (excedent conjunt), els accionistes de DeepMind se’n van quedar només un 27 %.
En canvi, els accionistes de Postmates, que Uber va adquirir el 2020, se’n van quedar un 73 %. Aquesta plataforma de repartiment ja tenia clients i ingressos, podia continuar creixent pel seu compte i havia explorat alternatives a la venda. DeepMind tenia una tecnologia científicament més avançada però menys alternatives per comercialitzar-la.
Per saber si aquests casos reflecteixen un patró general, analitzo 5.823 adquisicions d’empreses emergents per part de companyies cotitzades als Estats Units. Estimo que, de mitjana i ajustant per sector, any i país, les empreses de base científica extreuen uns 46 cèntims de cada dòlar d’excedent; les altres, 61. La figura 1 mostra quant menys es queden les empreses de base científica respecte de la resta dins de cada sector. En materials, per exemple, es compara una empresa que comercialitza un nou compost sorgit d’un laboratori amb una que fabrica productes amb materials ja coneguts. La diferència és més gran en materials i en construcció, equipament elèctric i maquinària, en què s’acosta al 40 %, i en energia renovable, en què s’acosta al 30%. L’excepció és la biotecnologia: gairebé totes les empreses del sector es basen en ciència, cosa que fa més difícil estimar la diferència, i les fites dels assajos clínics i unes patents fortes alleugen els problemes que estudio.
Figura 1: Diferència en la part del valor que extreuen les empreses de base científica respecte de la resta, per sector
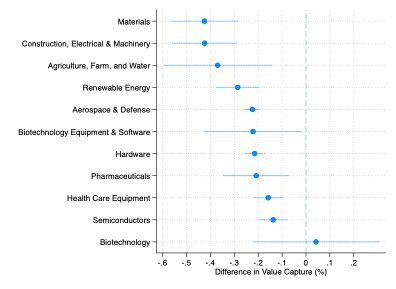
Nota. Intervals de confiança a un nivell del 95 %.
El valor creat, en canvi, és més alt: estimo que les adquisicions d’empreses de base científica generen prop d’un 20 % més d’excedent conjunt que la resta. Això no vol dir que la ciència sigui més valuosa. Un inversor exigeix un retorn semblant inverteixi on inverteixi. Si una empresa de base científica es queda una part més petita de cada dòlar que crea, només resulta atractiva si crea més dòlars. Les que no arriben a aquest llindar no troben finançament i no apareixen a les dades. I aquest és el punt central: els resultats suggereixen que hi ha innovacions tan valuoses com les de qualsevol altre sector que es queden sense finançament. No perquè no creïn valor, sinó perquè qui les desenvolupa primer no en captura prou. És una fallada de mercat, i neix de com es divideix la feina d’innovar entre qui inventa i qui porta la invenció al mercat.
En la segona part de l’estudi desenvolupo un model de negociació que apunta a dos mecanismes, i després els contrasto amb les dades. El primer és la dificultat de comercialitzar pel seu compte. Una empresa pot desenvolupar un material prometedor, però per convertir-lo en un producte necessita instal·lacions especialitzades, tecnologies complementàries, certificacions i accés als clients. Construir aquestes capacitats pot ser prohibitiu, i contractar-les al mercat no sempre és possible.
El segon mecanisme és el nombre reduït de compradors adequats. Una tecnologia molt especialitzada pot interessar a moltes empreses, però només unes poques tenen els recursos per explotar-la. Les dades confirmen que les empreses de base científica afronten mercats amb menys compradors potencials, i més grans. Els dos mecanismes es reforcen: aquestes empreses han de vendre’s per arribar al mercat, però tenen pocs compradors on triar, i negocien des d’una posició feble.
La figura 2 posa a prova totes dues idees alhora. Ordena les adquisicions segons el nombre de compradors potencials i les separa segons els ingressos de l’empresa adquirida. A l’esquerra, entre les empreses amb pocs ingressos, les de base científica que tenen pocs compradors es queden prop d’un terç de l’excedent; la resta, més de la meitat. A mesura que augmenta el nombre de compradors, la diferència es tanca. A la dreta, entre les empreses amb més ingressos, no hi ha diferència. El desavantatge es concentra, doncs, on falten totes dues coses: compradors i ingressos propis.
Figura 2: Part del valor que es queda l’empresa adquirida segons el nombre de compradors potencials (quartils)
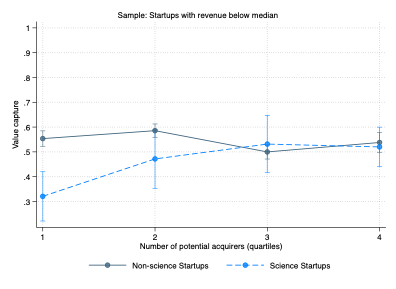
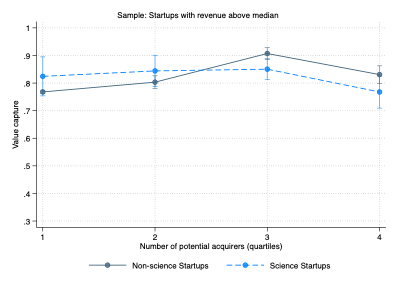
Nota. Esquerra: empreses amb ingressos per sota de la mediana. Dreta: per sobre. Els ingressos s’utilitzen com a indicador de la capacitat de comercialitzar de manera independent. Intervals de confiança a un nivell del 95 %.
Distingir entre crear valor i capturar-lo és rellevant perquè el diagnòstic determina la resposta. Si el problema és que les innovacions científiques no generen prou valor, les polítiques adequades són estimular la demanda, per exemple amb un impost sobre el carboni, o abaratir el finançament, amb subvencions a l’R+D. Si el problema és de captura, de repartiment de rendes, la prioritat és millorar la posició negociadora de qui innova primer. Això no passa necessàriament per la política de competència: que hi hagi pocs compradors és conseqüència de la mateixa naturalesa d’aquestes innovacions. Les polítiques més rellevants són, probablement, les que ajuden aquestes empreses a competir. Plantes pilot compartides, serveis de fabricació especialitzada o infraestructures de proves redueixen el cost d’arribar al mercat. Amb aquestes opcions poden competir directament amb les grans empreses i, si després volen ser adquirides, negociar des d’una posició més forta. En última instància, d’això depenen els incentius perquè els pròxims grans avenços es financin i arribin a la societat.
La imatge de capçalera ha estat generada amb IA.